※ 本稿は全5章、約12,000字のロングインタビューです。気になる章からでもお読みいただけます。
【第1章】「日本酒ブーム」は本当か。アメリカ市場の今
― 改めて、Palate Holdingsの事業概要を教えてください。
Palate Holdings Inc.(旧Tippsy, Inc.)は、アメリカ・ロサンゼルスを拠点に日本酒のeコマースやDTC(Direct-to-Consumer)型の輸入事業を展開する企業です。2018年11月にTippsyを創業し、2026年4月末に社名をPalate Holdings Inc.へ変更するとともに、サービスブランドも『Tippsy』から『Palate Project』へ刷新しました。従来のアメリカ国内調達を中心としたオンライン小売業から、日本の酒蔵から直接輸入して消費者へ販売するサプライチェーンを垂直統合したDTCインポーターへと事業を拡張しています[1]。2026年10月時点では約600種類の日本酒を取り扱い、四合瓶のオンライン販売やサブスクリプションサービスなどを提供しています。2025年7月には国分グループと出資契約を締結し、シリーズA資金調達のファーストクローズを完了しました。
― 前回取材した2021年から現在(2026年10月)までの5年間、アメリカの日本酒市場をどのようにご覧になっていますか。
2018年にTippsyを起業した当時、私は日本酒がアメリカでニッチ市場にとどまっている要因を、消費者への情報提供と商品へのアクセスの不足にあると考えていました。当時のアメリカでは、酒類の流通規制や業界構造により、多種多様な日本酒の特徴を説明しながら販売できる事業者がほとんど存在しませんでした。そこで、私たちは300〜400種類の日本酒を取り揃え、味わいや飲み方、蔵元に関する情報を発信しながら販売しました。
コロナ禍では「家飲み」の需要が拡大し、私たちの日本酒のeコマース事業も成長しました。その後、広告やインフルエンサーマーケティングなど複数の施策を試しましたが、一定の事業規模に達すると、それまでの方法だけでは市場を広げられないことも見えてきました。アメリカの日本酒市場は、過去10〜20年間では拡大傾向にあります。一方、この5年間だけを見ると、急激に伸び続けているわけではありません。コロナ禍で家飲みが増えた後、需要は外食へ戻り、在庫調整も発生しました。この過程で私たちが認識した課題は「価格」でした。
Tippsyでは日本酒へのアクセスを広げて商品を学べる環境を作ったため、実際に日本酒の魅力を理解して継続的に購入する顧客も増えました。しかし、私たちのサービスを通じて日本酒を頻繁に購入する顧客の平均世帯年収は約15万ドルでした。さらに顧客分析をすると、これより世帯年収が低い層も日本酒に関心があることが分かったのです。つまり、需要は存在するものの、日常的に購入できる価格帯の商品が不足している構造が市場拡大を阻んでいるのではないかと考えました。
― アメリカでは、どのような価格帯で日本酒が販売されていますか。
例えば、品質の高いカリフォルニア産ワインなら15ドルで購入できます。スーパーマーケットやワインショップにも10ドル、20ドル、30ドルと幅広い価格帯の商品が揃っています。日本酒にも、アメリカで現地生産された720mlで19ドル程度の商品があり、日本食レストランでも比較的安価な日本酒が『Hot Sake』として親しまれています。しかし、日本産の輸入酒は、価格が大きく上昇します。私たちのeコマースで販売してきた獺祭も33〜35ドルで、輸入日本酒の多くが高価格帯に集中しています。
他の酒類では、テキーラ市場の価格構成は日本酒市場と対照的です。アメリカでは10〜20ドルの商品から30〜40ドルまで選択肢があり、特にスーパープレミアムと呼ばれる価格帯が市場の成長を牽引してきました。アメリカのテキーラ及びメスカル市場では、供給業者の売上高が2003年から2025年までに約7倍に拡大しています[2]。テキーラでは購入しやすい商品が普及し、高価格帯の需要も拡大しました。これに対し、日本産の輸入酒は中間価格帯の選択肢が限られ、他の酒類ではプレミアム商品に相当する価格で購入することになります。これが、日本酒市場の裾野を広げられなかった要因の一つだと見ています。
― 寿司やラーメン、抹茶などはアメリカで親しまれています。日本酒が抹茶ほど普及していない理由をどのようにお考えですか。
既存の消費習慣を代替できていないからだと思います。アメリカのスターバックスがGreen Tea Latteの名称で抹茶ラテの販売を開始したのは2006年で、約20年の歴史がありますが、直近5年間で人気が高まりました。ヨガや高級自然食品スーパーのErewhonなどに象徴される、西海岸の高所得・健康志向層の消費文化が、この抹茶の普及を後押ししたと考えられます。抹茶ラテは、カフェ側が既存の設備やオペレーションを使って手軽に提供でき、消費者もコーヒーの代替として選択できます。日本由来の緑色の飲料という特徴も健康的なイメージと結び付き、支持を広げる要因になったのではないでしょうか。
その反面、アメリカには約24,000店の日本食レストランがあり、寿司をはじめとする日本食が広く浸透しています[3]。日本酒を飲む機会は寿司とのペアリングに強く結び付いており、レストランでHot SakeやCold Sakeとして提供されることが多いです。ワインは自宅での食事や友人との集まりなど、さまざまな場面で選ばれていますが、日本酒は日本食レストランで飲む酒として認知されても、日常生活でワインの代替として選択される機会は限られています。アメリカで日本酒が独立した酒類カテゴリーとして定着するには、中間価格帯の商品を充実させるとともに、寿司以外の料理とのペアリングや自宅での飲酒など、日常的な飲用機会を拡大することが必要です。
【第2章】アメリカでは、誰が日本酒を飲んでいるのか
― 現在、アメリカでは誰が日本酒を飲んでいるのでしょうか。
アメリカの日本酒市場には、大きく分けて2つの消費チャネルがあります。一つは日本食レストランなどの外食市場、もう一つはスーパーマーケットや酒販店、eコマースなどから購入する家庭向け市場です。日本産の輸入酒は高価格帯に集中しているため、Palate Projectの顧客も高所得者層に偏っていました。例えば、ニューヨーク周辺のTri-State Area(ニューヨーク州、ニュージャージー州、コネティカット州)には、都心部へ1時間ほどかけて通勤する45〜55歳の顧客がいます。持ち家に家族と暮らす白人の美食家で、可処分所得が高い。彼らはワインセラーに高級ワインを保管し、日本への渡航経験や日本酒の知識も豊富です。200〜300ドルの日本酒を購入して自宅で開栓したり、友人宅やレストランに持参したりしています。
一方、日本食レストランでは、幅広い所得層や文化的背景を持つ消費者が寿司を楽しんでいます。日本酒を注文する人もいますが、銘柄を意識して飲んでいる人は少ないです。そもそも、アメリカでは寿司が日常食として定着し、幅広い消費者に親しまれています。例えば、全米大手スーパーマーケットのKrogerでは、2024年時点で1,800店舗以上が寿司ロールを販売し、週間販売数量は100万ロールを超えています[4]。
日本酒は、依然として外食で飲まれることが中心です。私の見立てでは、消費全体の約7割がレストラン、残りの約3割が小売市場です。ワインのように市場が成熟すれば、この比率は半々に近づくと予想していますが、現状では自宅で日本酒を飲む習慣が根付いておらず、飲み方や料理との組み合わせを知らない消費者も多いです。
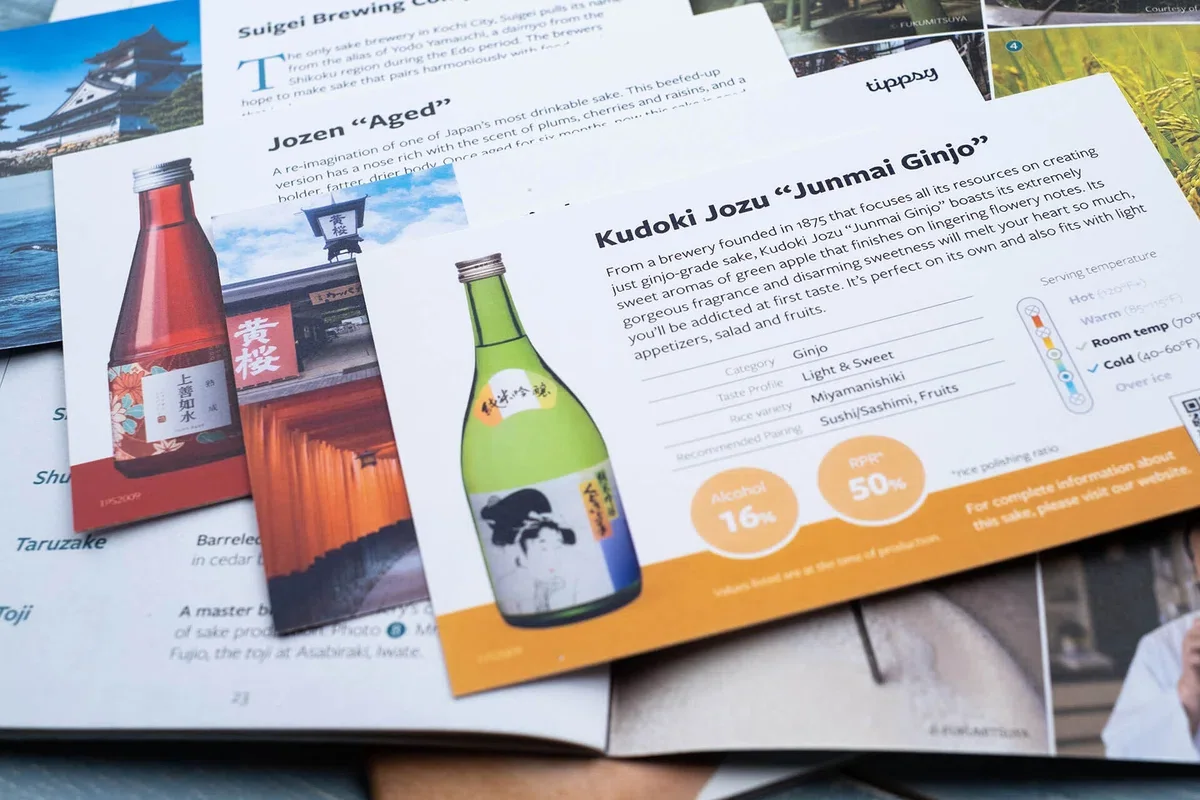
また、私たちが『Hot Sake Lover』と呼ぶ消費者層もいます。彼らは、レストランで安価な日本酒を飲み、スーパーでも低価格の日本酒を購入しています。日本酒を普段から消費しているものの、価格センシティブで高価な輸入銘柄には手を伸ばさない傾向があります。Palate Projectでは高所得者層に加え、このHot Sake Loverもターゲットとして捉えています。直輸入によって流通コストを抑え、20ドル台で品質の高い日本酒を販売できれば、この層にも需要を広げられるはずです。アメリカの消費者が日本酒に興味を持つきっかけは、日本食レストランで飲んだ経験です。例えば、Cold Sakeを注文しておいしいと感じた人が、メニューに記載された『Dassai(獺祭)』をGoogleで検索する。すると、Palate Projectなどのオンラインストアが検索結果に表示され、自宅でも飲んでみようと購入します。
Tippsy時代から、新規顧客の約50%は検索経由で流入していました。日本酒を漠然と調べる人ばかりではなく、特定の銘柄を指名して購入したい人もいます。私たちは、獺祭のように知名度が高くて消費者を集める商品を『パンダ銘柄』と呼んでいます。動物園のパンダが集客の目玉になるように、獺祭を求める人がPalate Projectへアクセスするからです。ただ、獺祭は競合する小売店でも購入できます。そこで、私たちはオンラインにアクセスした顧客に、価格以上の品質を持つ自社輸入商品を提案しています。知っている銘柄を購入する段階から、新たな日本酒の魅力を発見する段階へ進んでもらうために、彼らの属性や購買行動に合わせたカスタマージャーニーを設計しています。
― 日本酒を一度飲んだ人が、常飲する消費者にならない最大の障壁は何でしょうか。
先述のとおり、価格とペアリングです。まず、日本産の日本酒の価格が高いことです。週末や特別な日に飲む商品になりやすく、定期的な購入に繋がりづらいのです。もう一つは、どんな料理と組み合わせて飲めばいいかが知られていないことです。アメリカの消費者が平日に日本酒を飲もうと思っても、毎日寿司を食べるわけではありません。それ以外の料理との相性が分からなければ、日本酒を選ぶ機会も限られます。
一方、私たちの顧客には、何年も日本酒を注文し続けている人がいます。例えば、Amazonの管理職を務めているフロリダ州在住で30代の白人男性は、週末にはボートに乗って釣りへ出かけ、新鮮な魚介類が手に入るとPalate Projectのウェブサイトで紹介しているペアリングを参考に日本酒を選んでいるそうです。魚介類は、寿司以外の料理でも日本酒との相性が良く、ペアリングを提案しやすい食材です。日本料理以外の食事とも日本酒を組み合わせ、自分の好みに合う銘柄を探せるようになると、飲用機会が増えていきます。私たちの顧客を見ても、あらゆる料理と合わせながら日本酒への理解を深めている人ほど、長年にわたり頻繁に購入する傾向があります。
【第3章】課題は「認知」から「供給」へ。流通構造の実態
― アメリカで日本酒の価格を押し上げている要因は何でしょうか。蔵元出荷価格から消費者価格までの流通構造を教えてください。
アメリカの日本酒流通ではWismettac、Mutual Trading、JFC Internationalの大手日系食品卸3グループが強い販路を持っています。私の把握では、アメリカで流通する日本酒の有名銘柄の約7割をこの3グループが取り扱っており、有力銘柄の販路が少数の大手企業に集中しています。日本の酒蔵は歴史的に製造へ経営資源を集中させ、販売や流通を商社や問屋などに委ねてきました。小規模な酒蔵は、海外で営業やマーケティングにリソースを割くことが難しいからです。
そのために、流通業者は獺祭や八海山などの有名銘柄でExclusive Contract(独占販売契約)を結び、その銘柄を扱えることを強みにレストランや小売店へ営業します。食品全般を取り扱う卸売業者にとって、独占的に販売できる日本酒は競合との差別化に繋がります。ブランドの育成と販路拡大を担い、その対価としてマージンを確保するビジネスモデルです。
この5年間では、為替と卸売価格の動きにも特徴がありました。為替相場は1ドル約110円から150〜160円まで円安が進み、円建てで仕入れる場合はドル換算の調達コストが低下します。コロナ禍にはコンテナ輸送費が一時8倍に高騰し、その後は下落しましたが、卸売価格は必ずしも下がらず値上げが続きました。私が確認した範囲では、同じ期間における日本酒の値上げ率は、大手3グループの中央値が10数%だったのに対し、それ以外の事業者は約2%でした。
また、日本酒を専門に扱う事業者は、円安による調達コストの低下を価格に反映していたと見ています。大手グループでは、Exclusive Contractを結んだ銘柄から収益を確保する事業構造が価格設定に影響した可能性があるのではないでしょうか。日本酒を専門に扱う事業者が円安による調達コストの低下を価格に反映していた一方、大手グループはExclusive Contractを持つ銘柄から収益を確保する構造を維持していたと見ています。
さらに、アメリカにはThree-Tier Systemという酒類流通制度があります。製造・輸入、卸売、小売の各段階を経て販売する仕組みで、州ごとに規制や例外が異なります[5]。日本酒を50州全てに流通させるには各州の制度に対応しなければなりません。従来の商流では、Importerが日本から商品を仕入れ、Distributorを通じてRetailer(小売店や飲食店)へ供給します。
例えば、蔵元出荷価格が10ドルの日本酒でも、Importer、Distributor、Retailerがそれぞれ利益を確保します。私の見立てでは、各段階のマージンはImporterが30〜50%、Distributorが約35%、Retailerが30〜40%程度です。物流費や各事業者の利益が積み重なり、最終小売価格が40〜50ドル、レストランでの提供価格が70ドル程度になるケースもあります。もちろん、流通業者には営業、物流、在庫管理、ブランド育成などのコストが発生しますが、日本酒を気軽に購入できる価格で届けるためにはこの商流を見直そうと判断しました。
― Palate Projectが輸入機能を持つことで、価格やリードタイム、鮮度はどのように変わりますか。
2025年7月に国分グループと資本業務提携し、既存の大手輸入業者を経由しない新しいサプライチェーンの構築に着手しました。日本の酒蔵から直接輸入し、アメリカの消費者へ販売するDTCモデルです。2026年5月に新たな輸入事業を開始し、約30蔵と取引して100種類近くの商品を輸入しています(2026年10月取材時点)。例えば、従来35ドル程度で販売されていた純米大吟醸を25ドルで提供することを見据えています。また、従来の商流では40〜50ドルになる純米酒でも、私たちが新潟県の酒蔵から直接輸入してDTCで販売すれば、20ドル台前半の価格設定が実現できます。
酒蔵の製造コストや商品の品質を変えずに流通段階のマージンを削減することで、消費者が支払う価格を引き下げる仕組みですが、鮮度の面でも改善の余地があります。従来は、蔵元から出荷された日本酒がImporterの倉庫に入り、その後、各州のDistributorの倉庫を経由して小売店へ届きます。各拠点で商品が滞留すると、消費者に届くまでのリードタイムが長期化します。州の規制や流通条件によっては、倉庫で在庫が数ヶ月から1〜2年滞留することもあります。カリフォルニア州の日系スーパーでは、往々にしてラベルに記載された製造年月が2年前の商品を見かけます。
私たちが輸入から販売まで関与することで、中間の倉庫を経由する回数を減らし、在庫の滞留期間を短縮できます。将来は、日本で瓶詰めされた日本酒をアメリカの消費者がすぐに自宅で楽しめると予想しています。日本酒は保管条件によって風味や品質が変化するため、流通過程で品質が損なわれた商品を消費者が購入すれば、日本酒そのものに対する評価を下げかねません。Palate Projectは価格と鮮度の両面からサプライチェーンを改革し、酒蔵が造った日本酒を本来の品質に近い状態で、また購入しやすい価格で届けることを目指しています。
【第4章】「Sake」の主役は誰になるのか
― 日本の酒蔵は、Palate Projectの直輸入モデルをどのように受け止めていらっしゃいますか。海外展開に積極的な大手と、地方の小規模蔵では反応が異なるでしょうか。
獺祭や八海山など、アメリカで既存の流通網を確立している大手酒蔵から見ると、私たちはまだ小規模な事業者ですが、オンライン販売に特化して相応の販売量を確保しています。私たちはアメリカで獺祭を最も多く販売するリテーラーとして蔵元に招かれたこともあります。大手酒蔵の皆さんも、州ごとに異なる酒類規制や税制、Distributorとの取引など、アメリカの流通の難しさを理解しているため、私たちが持つDTCの販路に価値を感じていただいています。ただ、既存の輸入業者とのExclusive Contractもあり、私たちが有名銘柄を直接輸入するのは簡単ではありません。
対照的に、地方の小規模蔵には、アメリカへ輸出したくても販路を持っていない事業者が数多く存在します。大手輸入業者の取扱商品に加わるには、ブランド力や販売実績が求められます。仮に採用されても、現地で営業やマーケティングを行うリソースがなければ、販売数量を伸ばすのは難しいです。また、従来の商流では、蔵元がアメリカの最終消費者の購買動向や反応を把握しにくいという課題もあります。Palate Projectには、日本酒を継続購入する顧客基盤があり、海外進出の手段がなかった酒蔵の商品も、私たちが消費者へ直接紹介して手頃な価格で販売できます。この点から、新たな販路ができたことを喜んでくださる蔵元は多いです。
― 小規模な酒蔵がアメリカで新たな消費者を獲得できることには、売上以外にも価値がありそうですね。
そうですね。例えば、埼玉県熊谷市の権田酒造は、嘉永3年(1850年)創業の市内に唯一残る酒蔵です。長い歴史を持ちながら、これまで海外への輸出経験がありませんでした。私たちは、地元で親しまれてきた『弓矢丸』という生酒に着目し、『Fresh From Brewery』というプロジェクトを開始しました。蔵元から、温度管理が難しい生酒をアメリカの消費者まで冷蔵流通で届ける企画で、初回に販売した100セットは完売しました。ペンシルベニア州の購入者の中には、家族や友人と生酒を楽しみ、その味わいに感動して埼玉県の酒蔵まで訪ねた方もいます。酒蔵の方々もこのような反応を喜んでいらっしゃいますね。また、私が接する蔵元の方々には、来年や再来年の利益以上に、次の100年に向けて酒蔵をどう残すかという長い時間軸で事業を捉えている人が大半です。アメリカで新たなファンが生まれることには、短期的な売上を超える意味があるのです。
― 日本酒がアメリカで大きなカテゴリーに成長した場合、「日本産の日本酒」と「現地で造られるAmerican Sake」は、どのように棲み分けられるとお考えですか。
現在、アメリカには現地でSakeを醸造する事業者が30社以上あります。2026年9月にロサンゼルスで開催された『American Craft Sake Fest』でも、新しい醸造家たちが集まって製法や設備について議論していました。いわゆる「醸造オタク」ですね。アメリカには、自家醸造から新しい酒類文化を育ててきた歴史があります。1978年にカーター大統領がビールの自家醸造に関する規制緩和法案に署名し、翌年から連邦法上で自家醸造が認められました。このような文化を背景に、The Boston Beer CompanyのSamuel Adamsなどのブランドが成長しました。今ではクラフトビールがアメリカのビール市場の1割を超える規模になっています[6]。
American Sakeにも同じような可能性を感じています。日本食レストランで親しまれてきたHot SakeやCold Sakeとは異なり、現地の醸造家が自分の好みや発想を反映して造る、アメリカ独自のクラフトカルチャーが形成されつつあります。日本でも、清酒の伝統的な製法を応用しながら、副原料などを用いたCraft Sakeが登場しています。酒税法上では「その他の醸造酒」に分類される商品もあり、従来の清酒とは異なる領域で新たな醸造文化が育っています。日本酒は、醸造家の技術や哲学を味わいに反映できる、非常に自由度の高い飲み物ではないでしょうか。今後は各国の造り手が独自の発想でSakeを進化させ、カテゴリーの境界も広がっていくでしょう。個人的には、アメリカ産のSakeはワインでいう「新世界」、日本産の日本酒は「旧世界」に例えられると思います。
さらに、獺祭や十四代(山形県村山市の高木酒造が造るプレミアム日本酒)などが日本産の日本酒の価値を高める一方、アメリカではScreaming Eagle(カリフォルニア州ナパ・ヴァレーで生産される希少な高級カルトワイン)のように、新たな価値観から生まれた高級ブランドが登場するかもしれません。日本産とアメリカ産がそれぞれの個性を育てながら、Sakeというカテゴリー全体が成長していくことが理想です。
【第5章】Palate Projectは何を作ろうとしているのか
― 10年後の2036年、アメリカの酒販店やレストランで日本酒がどのような状態になっていれば、一つの酒類カテゴリーとして定着したと言えるでしょうか。
アメリカの日本酒市場には、日常的に購入できる中間価格帯の商品が不足しています。現在、私たちはその価格帯を充実させることに取り組んでいます。アメリカには数多くのスーパーマーケットや酒販店がありますが、私の感覚では、約95%の店舗には日本酒の売り場があまり整備されておらず、Hot Sake用の安価な商品が数本置かれている程度です。私たちは、これまで日本酒を販売してこなかった店舗にも、新たな棚を作るような市場を開拓したいと考えています。
従来のImporterが高いマージンを確保する理由は理解しています。各州のDistributorへの営業や消費者へのEducationに多大なコストがかかり、ブランドの認知度と販売数量を高めるには5〜10年かかります。そのため、Exclusivityを確保して収益に繋げる事業モデルには合理性があります。しかし、日本酒に関する消費者の知識が深まり、普段から日本酒を購入する人が増えれば、市場の競争環境も変わります。
例えば、純米酒を50ドルで販売していても、同等の品質の商品を25ドルで購入できるようになれば、消費者は価格と品質を比較して選ぶでしょう。獺祭もニューヨーク州で『DASSAI BLUE Type 50』(純米大吟醸)を製造し、720mlの商品が現地の小売店で25ドル前後で販売されています。消費者が幅広い銘柄から自分の好みや予算に合う日本酒を選べるようになれば、価格競争も進むはずです。その時、私たちが構築している直輸入のサプライチェーンが、普段から楽しめる日本酒の供給を支えるでしょう。2036年には、アメリカの消費者が特別な日以外にも日本酒を購入し、スーパーマーケットや酒販店で中間価格帯の商品を自然に選べるようになっていてほしいですね。
― 今後、Palate Project独自の日本酒ブランドも開発しますか。
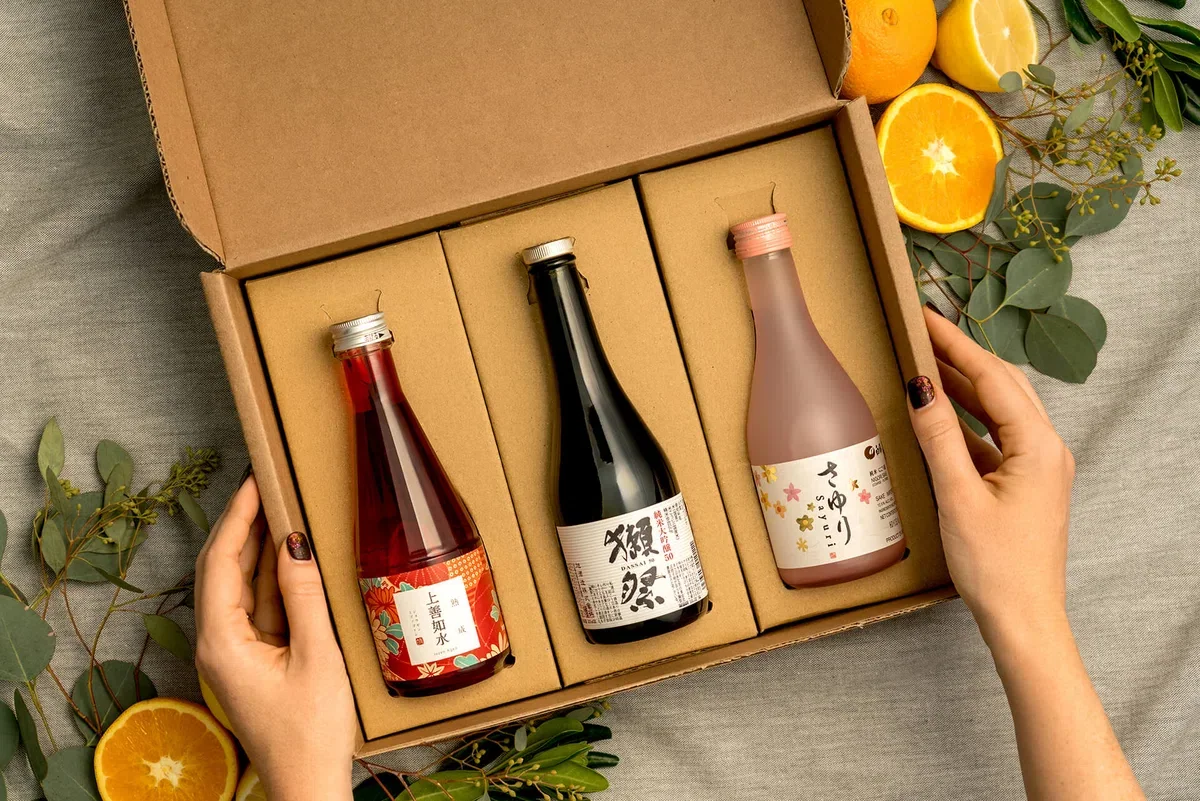
現時点では、オリジナルブランドはありません。ただ、Palate Projectでは『Sake Flight』という300mlのミニボトル3本を組み合わせた飲み比べセットを主力商品として展開し、おちょこ3個やテイスティング用のマット、カードも付属しています。その一つが、『宮寒梅(みやかんばい。宮城県大崎市の寒梅酒造が醸造する日本酒の銘柄)』です。寒梅酒造は従来、この銘柄の300mlボトルを製造していませんでしたが、私たちのために特別に用意してくださいました。アメリカの消費者にとって、まだ名前も知らない日本酒を大きなボトルで購入するのはハードルが高いです。300mlなら複数の銘柄を気軽に飲み比べられ、自分の好みに合う日本酒を発見できますよね。
今後は、それぞれの銘柄を消費者に覚えてもらうためのブランディングにも着手します。日本語の銘柄名はアメリカ人にとって覚えにくい場合があるため、英語のサブタイトルをラベルに併記する予定です。さらに、Palate ProjectとしてExclusive Brandを開発する構想もあります。自社でラベルやブランドをどこまで設計するかは未定ですが、日本酒では、酒蔵が積み重ねてきた歴史がブランドの価値になります。その歴史を継承しながら、新しい消費者に届けられるブランドを作りたいです。日本でいうOEMやファントム・ブランドに近い形になるかもしれませんが、日本酒は単に商品を製造委託し、私たちの名前で販売すればいいというものではありません。酒蔵が培ってきた技術や歴史を尊重し、私たちが持つアメリカ市場の顧客データ、営業、マーケティングの知見を組み合わせる。そんな丁寧なアプローチでPalate Projectにしか生み出せないブランドを育てていきます。
― 伊藤さん、お話をお聞かせいただきありがとうございました。
【エピローグ】
佐野:以前、私はFacebookで伊藤さんの「本気の方と話すとワクワクする」という投稿を拝見しました。どのような瞬間に、そう感じるのでしょうか。
伊藤:特に、アメリカで挑戦する方々と話している時です。私の周囲には、単身アメリカに渡ってゼロイチで事業を立ち上げようとしている日本人起業家や、大企業から派遣されて新規事業開発を推進するビジネスパーソンがいます。一つのビジネスカテゴリーを背負う覚悟を持っている人、周囲から無謀だと言われながらも挑戦する人、日本で成功した事業を離れてアメリカで再びゼロから始めようとする人。皆さん、強い志を持ってアメリカに来ています。古い表現かもしれませんが、彼らの話には男のロマンがあるんです。
佐野:ロサンゼルスには、さまざまな分野の挑戦者が集まっているんですね。
伊藤:はい。ロサンゼルスは日本とアメリカを繋ぐ玄関口のような街で日本人が多く、日本人起業家に人気があります。サンフランシスコにも世界中から起業家が集まっていますが、AIやSaaSなどのテクノロジー領域が主流という印象があります。ロサンゼルスでは食品や消費財など、実際に物を販売する事業に取り組む起業家と出会う機会に恵まれています。食文化の発信地でもあり、私のように日本酒を扱う人間にも刺激があります。
それに、ここには起業家同士で励まし合う文化があります。私は韓国人や中国人の起業家コミュニティや、中華系・ベトナム系アメリカ人の集まりにも顔を出して、新しい事業の種について意見を交わしています。起業家はたいてい資金調達などで苦労するので経営者にしか分からない悩みを共有したり、信頼できる弁護士を紹介したりもします。それぞれが異なる領域で挑戦していて、私ももっと頑張らなければと奮い立たされます。
佐野:困った時に励まし合える文化がすてきですね。私も伊藤さんを見習ってアクションします。
参考資料
- Palate Holdings Inc.「米国最大級の日本酒EC『Tippsy』、ブランド名を『Palate Project(パレット・プロジェクト)』へ刷新し、DTCインポーターへ進化」
- Distilled Spirits Council of the United States「2025 Tequila/Mezcal in the U.S. Category Fact Sheet」
- 米国輸出支援プラットフォーム『2025年度 米国における日本食レストラン動向調査』
- The Kroger Co.「Every day is Sushi Day at Kroger」
- National Alcohol Beverage Control Association「Three-Tier System」
- Brewers Association「A Year of Correction for Craft Beer, With Early Signals of Recovery」